
2025 წლის ბიუჯეტი 99.2%-ით შესრულდა, თუმცა აუდიტის მიგნებები აჩვენებს, რომ ბიუჯეტიდან თანხის გასვლა მის რეალურ ხარჯვასა და დაგეგმილი შედეგის მიღწევას ყოველთვის არ ნიშნავს.
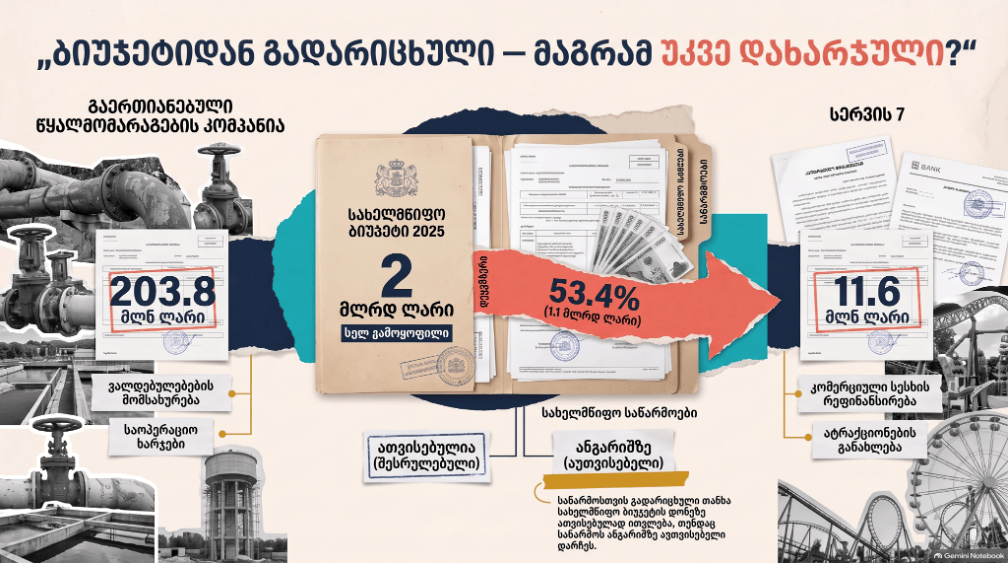
2025 წლის დეკემბერში სახელმწიფო საწარმოებს ბიუჯეტიდან დაახლოებით 1.1 მილიარდი ლარი გადაერიცხათ – მათი მთელი წლის დაფინანსების ნახევარზე მეტი. ეს თანხა სახელმწიფო ბიუჯეტის დონეზე მაშინვე ათვისებულად ჩაითვალა. თუმცა საწარმოების ანგარიშებზე დაუხარჯავი ფულიც დარჩა, ხოლო მიღებული დაფინანსების შესაბამისობა მათ რეალურ საჭიროებებთან, აუდიტის შეფასებით, ვერ დგინდება.
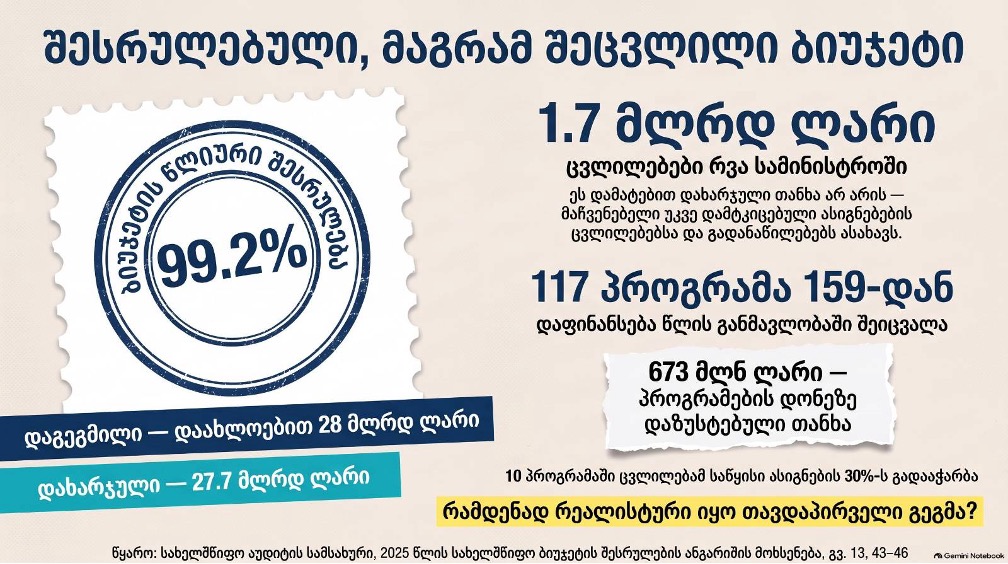
ამ გარემოებას განსაკუთრებული მნიშვნელობა აქვს ბიუჯეტის თითქმის სრული შესრულების ფონზე. 2025 წელს ბიუჯეტიდან დაახლოებით 28 მილიარდი ლარის გაცემა იგეგმებოდა; წლის ბოლოს გაცემულმა თანხამ 27.7 მილიარდი ლარი შეადგინა, რაც გეგმის 99.2%-ია. ეს მაღალი პროცენტი გვიჩვენებს, რამდენი ფული გავიდა ბიუჯეტიდან. იმის გასაგებად, რაში გამოიყენეს ის და რა მიიღო საზოგადოებამ, სხვა მონაცემებიც გვჭირდება.
სახელმწიფო აუდიტის სამსახურის საერთო შეფასებით, მთავრობის ანგარიში კანონმდებლობის დაცვითაა მომზადებული და ბიუჯეტის შესრულებას არსებითად უტყუარად ასახავს. ამავე მოხსენებაში კი აღწერილია წლის ბოლოს მკვეთრად გაზრდილი ხარჯვა, საწარმოების ანგარიშებზე დაგროვილი თანხები და წლის განმავლობაში შეცვლილი გეგმები. სწორედ ამ მიგნებებიდან ჩანს, რა რჩება შესრულების საერთო მაჩვენებლის მიღმა.
წლის ხარჯის დიდი ნაწილი დეკემბერზე მოდის
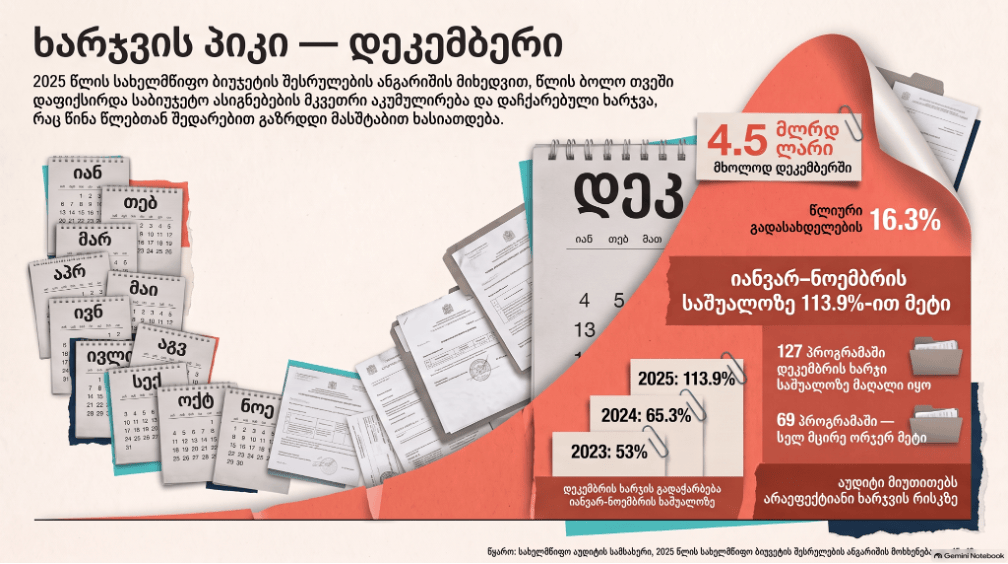
მხოლოდ დეკემბერში სახელმწიფო ბიუჯეტიდან 4.5 მილიარდი ლარი გავიდა – მთელი წლის გადასახდელების 16.3%. ეს პირველი 11 თვის საშუალო თვიურ მაჩვენებელზე 113.9%-ით მეტი იყო, ანუ დაახლოებით 2.14-ჯერ მაღალი.
წლის ბოლოს ასეთი მატება წინა წლებშიც შეინიშნებოდა, თუმცა 2025 წელს სხვაობა მნიშვნელოვნად გაიზარდა. დეკემბერში გაცემული თანხა პირველი 11 თვის საშუალოს 2023 წელს 53%-ით აღემატებოდა, 2024 წელს კი – 65.3%-ით.
აუდიტი ამ ტენდენციას ნაწილობრივ წლის განმავლობაში დაუხარჯავი თანხის დაგროვებას უკავშირებს. პირველ სამ კვარტალში ბიუჯეტიდან გასაცემი თანხა კვარტალურ გეგმებს ჯამში 992.8 მილიონი ლარით ჩამორჩა. მეოთხე კვარტალში კი გეგმას 763.2 მილიონი ლარით გადააჭარბა. შესაბამისად, წლის განმავლობაში დაგეგმილი ტემპით ვერგაცემული თანხის მნიშვნელოვანი ნაწილი ბოლო კვარტალში გაიცა.
ეს რამდენიმე უწყების გამონაკლისი არ ყოფილა. ბიუჯეტით გათვალისწინებული 159 პროგრამიდან 127-ში დეკემბრის მაჩვენებელი პირველი 11 თვის საშუალო თვიურ მაჩვენებელზე მაღალი იყო. 69 პროგრამაში ის ამ საშუალოს სულ მცირე ორჯერ აღემატებოდა.
აუდიტი აღნიშნავს, რომ წლის ბოლოს ხარჯვის ზრდას ზოგ შემთხვევაში ობიექტური მიზეზიც შეიძლება ჰქონდეს, მათ შორის ბიუჯეტის კანონში შეტანილი ცვლილება. თუმცა ბოლო თვეში დიდი მოცულობის თანხის ათვისება მისი არაეფექტიანად და არამიზნობრივად გამოყენების რისკს ზრდის.
გადარიცხული თანხა და საწარმოებთან დარჩენილი ფული
დეკემბრის მაჩვენებელზე მნიშვნელოვანი გავლენა სახელმწიფო საწარმოებისთვის გადარიცხვებმა მოახდინა. შვიდი სამინისტროს კონტროლის ქვეშ მყოფმა საწარმოებმა 2025 წელს ბიუჯეტიდან ჯამში დაახლოებით 2 მილიარდი ლარი მიიღეს. აქედან 53.4%, დაახლოებით 1.1 მილიარდი ლარი, მხოლოდ დეკემბერში გადაერიცხათ.
ამ გადარიცხვების აღრიცხვის წესი მარტივია: როგორც კი თანხა სახელმწიფო ბიუჯეტიდან საწარმოს გადაეცემა, ბიუჯეტის დონეზე ის ათვისებულად ითვლება. საწარმოს კი შეიძლება მისი დახარჯვა ჯერ არ ჰქონდეს დასრულებული. ამიტომ გადარიცხვა და სამუშაოს შესრულება ან მომსახურების მიღება ერთი და იგივე მოვლენა არ არის.
მაგალითად, წლის ბოლოს „საქართველოს გაერთიანებული წყალმომარაგების კომპანიას“ სუბსიდიის სახით 203.8 მილიონი ლარი გადაეცა. თანხა საერთაშორისო დონორი ორგანიზაციის წინაშე ვალდებულების მომსახურებასა და დაფარვას, ასევე კომპანიის საოპერაციო ხარჯებს უნდა მოხმარებოდა. აუდიტის მიხედვით, კომპანია მსგავსი მიზნებისთვის სახელმწიფო დაფინანსებას წინა წლებშიც იღებდა.
დეკემბერში 11.6 მილიონი ლარი მიიღო „სთარინგ ჯორჯიას“ შვილობილმა კომპანიამ „სერვის 7-მაც“. ეს თანხა კომერციული ბანკიდან აღებული სესხის რეფინანსირებისთვის იყო განკუთვნილი. აუდიტმა ამ ორ შემთხვევას შორის აღრიცხვის განსხვავებაც გამოყო: წყალმომარაგების კომპანიისთვის ვალდებულების დასაფარად გაცემული თანხა სუბსიდიად აღირიცხა, „სერვის 7-ისთვის“ გადაცემული თანხა კი – კაპიტალურ ტრანსფერად. აუდიტის შეფასებით, ეს საწარმოების დაფინანსების აღრიცხვის არაერთგვაროვან მიდგომაზე მიუთითებს.
საწარმოებისთვის გადარიცხვების პარალელურად მათ ანგარიშებზე დარჩენილი თანხაც გაიზარდა. 2025 წელს სამთავრობო სექტორის საწარმოების ნაშთი (ანგარიშებზე არსებული თანხა) ჯამში 756 მილიონი ლარით გაიზარდა. აქედან 721 მილიონი მოდიოდა საბიუჯეტო დაფინანსების მიმღები 14 საწარმოდან 11-ზე.
„საქართველოს გაერთიანებული წყალმომარაგების კომპანიამ“ წლის განმავლობაში 881.2 მილიონი ლარის დაფინანსება მიიღო, მისი ნაშთი კი 276.9 მილიონი ლარით გაიზარდა. „მოსავლის მართვის კომპანიამ“ 240.1 მილიონი ლარი მიიღო, ხოლო მის ანგარიშებზე ნაშთის ზრდამ 143.9 მილიონი ლარი შეადგინა.
თანხის საწარმოებთან დარჩენას სამართლებრივი წესიც ხსნის. საბიუჯეტო ორგანიზაციებმა, მაგალითად სამინისტროებმა, წლის ბოლოს ბიუჯეტიდან მიღებული დაუხარჯავი რესურსი უნდა დააბრუნონ. სახელმწიფო საწარმოები ამ წესის მიზნებისთვის საბიუჯეტო ორგანიზაციებად არ განიხილება. შესაბამისად, წლის ბოლომდე დაუხარჯავი თანხა მათ ანგარიშებზე რჩება.
აუდიტის შეფასებით, ეს პრაქტიკა „იძლევა სახელმწიფო ბიუჯეტის რეალური შესრულების შესახებ არასწორ ინფორმაციას“: საწარმოზე გადარიცხული და ნაშთად დაგროვებული ფული ბიუჯეტის დონეზე ათვისებულად ითვლება, თუმცა რეალურად ჯერ დაუხარჯავია და კომერციული ბანკების ანგარიშებზეა განთავსებული.
აქ პრობლემა მხოლოდ გადარიცხვის დროში არ არის. აუდიტის თანახმად, ბიუჯეტის კანონში არ არის გაწერილი, რა თანხა უნდა გადაეცეს საწარმოებს წლის განმავლობაში. ამიტომ ვერ დგინდება, რამდენად შეესაბამება დაფინანსება მათ რეალურ საჭიროებებს. ცალკეულ გადარიცხვებს მიზანი მითითებული აქვს, მაგრამ ეს თავისთავად თანხის საჭიროებასა და მის შედეგიან გამოყენებას არ ადასტურებს.
წლის განმავლობაში შეცვლილი გეგმები
მაღალი შესრულების პროცენტი ვერ გვიჩვენებს იმასაც, რამდენად ემთხვეოდა საბოლოო ხარჯვა თავდაპირველ გეგმას. 2025 წელს 159 პროგრამიდან 117-ს დაფინანსება შეეცვალა. აუდიტის მიერ შესწავლილ რვა სამინისტროში პროგრამებს, ქვეპროგრამებსა და ხარჯის მუხლებს შორის ცვლილებების საერთო მოცულობამ 1.7 მილიარდი ლარი შეადგინა, რაც ამ სამინისტროებისთვის დამტკიცებული თანხის 8.5%.
ზოგი ხარჯი წინასწარ იყო ცნობილი, მაგრამ მისთვის საჭირო დაფინანსება მოგვიანებით გამოიყო. იუსტიციის სამინისტროს ცენტრალური აპარატის ქონების შესაძენად თავდაპირველად 150 ათასი ლარი იყო გათვალისწინებული. დეკემბერში, ბიუჯეტის კანონში ცვლილების შემდეგ, ამ მუხლში 2.7 მილიონი ლარი გამოიყო, რაც საწყის თანხაზე 18-ჯერ მეტი.
ფული 2016–2017 წლებში შეძენილი Microsoft-ის ლიცენზიების დავალიანების დაფარვას მოხმარდა. სამინისტროს განმარტებით, საჭირო თანხა 2025 წლის ბიუჯეტის დაგეგმვის დროსაც მოითხოვეს, თუმცა მოთხოვნა არ გაითვალისწინეს.
მსგავსი განმარტება ჰქონდა ეკონომიკის სამინისტროსაც. ქუთაისში, ყოფილი პარლამენტის შენობაში ტექნოლოგიური ჰაბის მოსაწყობად თავდაპირველად 8.5 მილიონი ლარი დამტკიცდა, წლის განმავლობაში კი შესაბამის მუხლში დამატებით 9.2 მილიონი ლარი მობილიზდა. სამინისტროს თქმით, ამ თანხის ნაწილი დაგეგმვის ეტაპზეც მოითხოვეს, მაგრამ დადგენილი ზღვრის ზემოთ წარდგენილი მოთხოვნა ბიუჯეტში არ აისახა.
სხვა შემთხვევაში შეიცვალა თანხის დანიშნულება. თავდაცვის სამინისტრომ სამხედრო ჰოსპიტლის სახანძრო უსაფრთხოების სამუშაოებისთვის 1.9 მილიონი ლარი გამოყო, საბოლოოდ კი თანხა სამედიცინო და კომუნალურ ხარჯებზე გადაიტანა. უწყების განმარტებით, სამუშაოების დაწყებამდე საპროექტო დოკუმენტაცია და ტენდერი იყო საჭირო; არსებობდა ალბათობა, რომ შესყიდვა წლის ბოლომდე ვერ დასრულდებოდა. ამიტომ თანხა სხვა საჭიროებებს მოახმარეს.
აუდიტმა თანხის უკან დაბრუნების შემთხვევაც აღწერა. ოქტომბერში შინაგან საქმეთა სამინისტროს ცენტრალური აპარატიდან სასაზღვრო პოლიციაში 1.3 მილიონი ლარი გადაიტანეს შვეულმფრენების ნაწილების შესაძენად. დეკემბრის ბოლოს 1.2 მილიონი ლარი საწყის მუხლში დაბრუნდა. სამინისტროს განმარტებით, ნაწილების დეფიციტის გამო ხელშეკრულება მრავალწლიანად გადაკეთდა და 2025 წლისთვის გამოყოფილი თანხის ნაწილი თავისუფალი დარჩა.
რამდენი დაიხარჯა და რა გაკეთდა
ბიუჯეტის თითქმის სრული შესრულების მიუხედავად, ცალკეულ პროგრამებში თანხა აუთვისებელი დარჩა. 17 პროგრამასა და 88 ქვეპროგრამაში დამტკიცებული თანხის 80%-ზე ნაკლები დაიხარჯა. პროგრამებში აუთვისებელმა თანხამ ჯამში 567 მილიონი ლარი შეადგინა; წინა წელს ეს მაჩვენებელი 387.4 მილიონი იყო. საერთო პროცენტში ასეთი ჩამორჩენა ნაკლებად ჩანს, რადგან წლის განმავლობაში თანხები სხვა პროგრამებზე გადადის.
მაგრამ სრულად დახარჯული თანხაც არ ნიშნავს, რომ დაგეგმილი შედეგი მიღწეულია. ამის შესაფასებლად პროგრამებს წინასწარ განსაზღვრული საზომები, ანუ ინდიკატორები აქვს. აუდიტის შეფასებით, შესწავლილი პროგრამების 73.1% მხოლოდ რაოდენობრივ მაჩვენებლებს იყენებს: ითვლის, რამდენი რამ გაკეთდა, მაგრამ ვერ აფასებს, რა შეიცვალა მოქალაქეებისთვის.
მაგალითად, საგზაო ინფრასტრუქტურის პროგრამა მიზნად მგზავრთა უსაფრთხოებასა და მგზავრობის დროის შემცირებას ისახავს, შედეგს კი მხოლოდ შეკეთებული გზის სიგრძით ზომავს. გზის სიგრძე შესრულებულ სამუშაოს გვიჩვენებს, მაგრამ თავისთავად ვერ გვეტყვის, რამდენად უსაფრთხო ან სწრაფი გახდა მგზავრობა.
ზოგ შემთხვევაში გეგმიდან ჩამორჩენაც აუხსნელია. ჩქაროსნული ავტომაგისტრალის მშენებლობის ქვეპროგრამით 2025 წელს 88 კილომეტრი გზის მშენებლობა-რეკონსტრუქცია იგეგმებოდა. შესრულების ანგარიშის მიხედვით, 16.8 კილომეტრი აშენდა, თუმცა ანგარიშში ამ სხვაობის განმარტება არ არის.
რა უნდა გვიჩვენოს შესრულების ანგარიშმა
აუდიტი რეკომენდაციას იძლევა, რომ ბიუჯეტში პროგრამები ქვეპროგრამების დონეზეც იყოს წარმოდგენილი, მიღწეული შედეგი კი რაოდენობის გარდა ხარისხისა და ეფექტიანობის მაჩვენებლებით შეფასდეს. სახელმწიფო საწარმოების დაფინანსებას განსაზღვრული კრიტერიუმები უნდა ჰქონდეს, ანგარიშგებაში კი ბიუჯეტიდან მიღებული თანხით მიღწეული შედეგებიც აისახოს.
2025 წლის ბიუჯეტის 99.2%-იანი შესრულება ადასტურებს, რომ დაგეგმილი თანხა თითქმის სრულად გავიდა ბიუჯეტიდან. აუდიტის მიგნებები კი აჩვენებს, რატომ არ არის ეს საკმარისი შეფასება: გადარიცხული ფულის ნაწილი საწარმოებთან დაუხარჯავი დარჩა, ხოლო ბევრ პროგრამაში შედეგი სათანადოდ არ იზომება. ამიტომ კვლავ გასარკვევია, რამდენად საჭირო იყო გაცემული დაფინანსება და რა მიიღო საზოგადოებამ მის სანაცვლოდ.