

მოკლე შინაარსი
2026 წლის პირველ ნახევარში ბიუჯეტში დაგეგმილზე მეტი თანხა შევიდა, თუმცა ხარჯვითი გეგმა სრულად ვერ შესრულდა. იანვარ-ივნისში სახელმწიფო ბიუჯეტის შემოსულობებმა გეგმას 430 მლნ ლარით გადააჭარბა, საგადასახადო შემოსავლების გეგმა კი 101.3%-ით შესრულდა. ამავე პერიოდში 2025 წლის პირველ ნახევართან შედარებით 24.3 მლნ ლარით გაიზარდა სამართალდარღვევების გამო გადახდილი ჯარიმების მოცულობა, ხოლო გრძელვადიანი საინვესტიციო შეღავათიანი უცხოური კრედიტების გეგმა მხოლოდ 75%-ით შესრულდა.
ბიუჯეტის გადასახდელების 6 თვის გეგმა 92%-ით შესრულდა – სულ 14.1 მლრდ ლარი დაიხარჯა. ყველაზე მაღალი შესრულება სოციალურ უზრუნველყოფაში დაფიქსირდა – 99.2%, ყველაზე დაბალი კი ადგილობრივ თვითმმართველობებზე გასაცემ გრანტებში – 53.9%. ამასთან, შტატგარეშე თანამშრომელთა ანაზღაურებაზე 333 მლნ ლარი დაიხარჯა, რაც 2021 წელთან შედარებით ორჯერ მეტია. კაპიტალური ხარჯების გეგმა 72%-ით შესრულდა, ხოლო მათზე გაწეული ხარჯი 2025 წლის პირველ ნახევართან შედარებით 47%-ით შემცირდა.
ჩამორჩენა განსაკუთრებით თვალსაჩინოა ცალკეულ უწყებებსა და პროგრამებში. ცხრა სახელმწიფო უწყებამ 6 თვის გეგმის 75%-ზე ნაკლები აითვისა. ყველაზე დაბალი მაჩვენებელი, 50.5%, იუსტიციის უმაღლეს საბჭოს ჰქონდა. ამასთან, 18 პროგრამის შესრულება 60%-ზე ნაკლები იყო, მათგან ოთხზე კი წლის პირველ ნახევარში თანხა საერთოდ არ დახარჯულა.
დაბალი შესრულება რამდენიმე მსხვილ და სტრატეგიულ პროექტშიც დაფიქსირდა. ანაკლიის ღრმაწყლოვანი პორტის განვითარებაზე 6 თვეში გამოყოფილი 1.6 მლნ ლარიდან მხოლოდ 313 ათასი ლარი დაიხარჯა. თავდაცვის შესაძლებლობების განვითარების პროგრამაზე 245 მლნ ლარიდან 131 მლნ დაიხარჯა, სამედიცინო დაწესებულებების რეაბილიტაციასა და აღჭურვაზე – 34.4 მლნ ლარიდან დაახლოებით 4 მლნ, აჭარის სოფლების წყალმომარაგებისა და წყალარინების პროგრამაზე – 27 მლნ ლარიდან 9.4 მლნ, ხოლო ზოგადსაგანმანათლებლო დაწესებულებების ინფრასტრუქტურის განვითარებაზე – 18 მლნ ლარიდან 2.2 მლნ.
ბიუჯეტის შემოსულობები[1]
2025 წლის დეკემბერში, საქართველოს მთავრობამ 2026 წლის ბიუჯეტი 5%-იან ეკონომიკურ ზრდაზე დაგეგმა. თუმცა, ივლისში ეკონომიკური ზრდის პროგნოზი 6.3%-მდე გაზარდა. ეს განაპირობა იმან, რომ საქსტატის მონაცემებით, იანვარ-ივნისში, 2025 წლის ანალოგიურ პერიოდთან შედარებით, საქართველოს ეკონომიკა 7.9%-ით გაიზარდა.
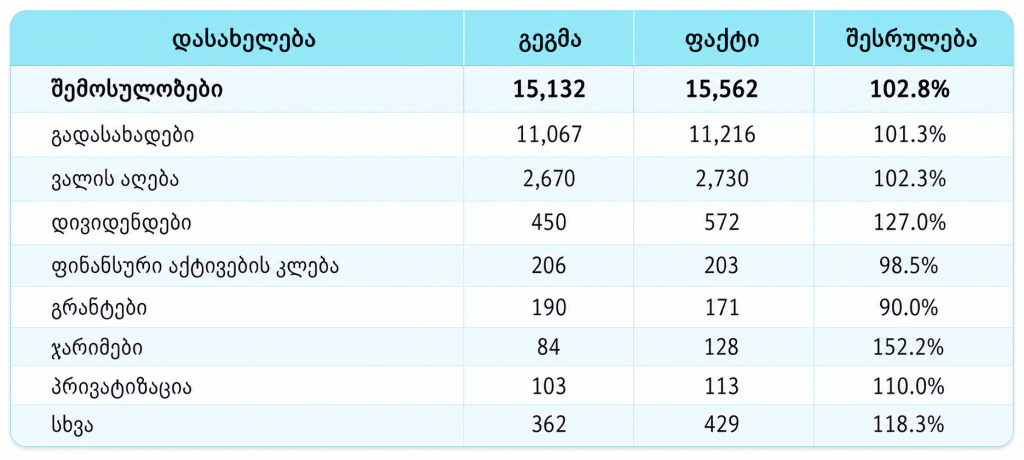
ვინაიდან ეკონომიკა მოსალოდნელზე მეტად გაიზარდა, წლის პირველ ნახევარში სახელმწიფო ბიუჯეტში დაგეგმილზე მეტი შემოსულობები შევიდა. კერძოდ, შემოსულობების 6 თვის გეგმა 15,132 მლნ ლარი იყო, ფაქტობრივად კი ბიუჯეტში 2.8%-ით (430 მლნ ლარით) მეტი, 15,562 მლნ ლარი შევიდა.
ცალკე აღებული საგადასახადო შემოსავლების გეგმა 101.3%-ით შესრულდა. მოსალოდნელზე მაღალი ეკონომიკური ზრდის და ინფლაციის გამო, ბიუჯეტში დაგეგმილზე 149 მლნ ლარით მეტი გადასახადი შევიდა.
გრანტების 6 თვის გეგმა 90%-ით შესრულდა. კერძოდ, ბიუჯეტში დაგეგმილზე 19 მლნ ლარით ნაკლები გრანტი შევიდა და სულ 171 მლნ ლარი შეადგინა. ბიუჯეტის შესრულების ანგარიშებში არ არის განმარტებული დანაკლისი უცხოურ გრანტებშია, თუ ცენტრალური მთავრობის სსიპ-ებიდან და ა(ა)იპ-ებიდან მისაღებ გრანტებში.
შემოსულობების გეგმის გადაჭარბებით შესრულებაში ყველაზე დიდი წვლილი სხვა შემოსავლების გეგმის 126%-ით შესრულებამ შეიტანა, ბიუჯეტში დაგეგმილზე 232 მლნ ლარით მეტი შევიდა. სხვა შემოსავლები სახელმწიფო საკუთრებიდან მისაღებ დივიდენდს, რენტას, ადმინისტრაციულ მოსაკრებლებს, ჯარიმებს და ტრანსფერებს მოიცავს. ყველაზე მაღალი გადაჭარბება დივიდენდებშია – 122 მლნ ლარი, რაც ეროვნული ბანკისგან მიღებული შემოსავლითაა განპირობებული.
6 თვეში, ჯარიმებით და საურავებით ბიუჯეტში 128 მლნ ლარი შევიდა, რაც დაგეგმილზე 44 მლნ ლარით მეტია, 2025 წლის 6 თვის მაჩვენებელს კი 54 მლნ ლარით აღემატება. მათ შორის, 24.3 მლნ ლარით არის გაზრდილი სისხლის სამართლის კოდექსით გათვალისწინებული სამართალდარღვევების გამო გადახდილი ჯარიმების მოცულობა.
არაფინანსური აქტივების კლების, იგივე პრივატიზაციის 6 თვის გეგმა 110%-ით შესრულდა და ბიუჯეტში 103 მლნ ლარის ნაცვლად 113 მლნ ლარი შევიდა.
ფინანსური აქტივების კლების, ანუ წინა წლებში გასესხებული თანხების დაბრუნების 6 თვის გეგმა 98.5%-ით შესრულდა, 203 მლნ ლარის სესხი დაიფარა.
შემოსულობები მოიცავს მთავრობის მიერ ვალის აღებასაც. მთავრობამ წლის პირველ ნახევარში 2,730 მლნ ლარის ვალი აიღო, რაც 6 თვის გეგმის 101.3%-ია. 2,730 მლნ ლარიდან 1,032 მლნ ლარი საშინაო ვალია, ხოლო 1,699 მლნ ლარი საგარეო. საგარეო ვალის უმეტესი წილი – 1,332 მლნ ლარი ევრობონდების რეფინანსირებაა. საშინაო ვალის აღების 6 თვის გეგმა 124%-ით შესრულდა, ხოლო საგარეო ვალის 92.4%-ით. საგარეო ვალის აღებაში ჩამორჩენა გრძელვადიან საინვესტიციო შეღავათიან კრედიტებშია, რომლის გეგმა 75%-ით შესრულდა.
ცხრილი 1. სახელმწიფო ბიუჯეტის შემოსულობების 6 თვის გეგმის შესრულება, მლნ ლარი
მონაცემთა წყარო: ფინანსთა სამინისტრო
2025 წლის პირველ ნახევართან შედარებით, 2026 წლის პირველ ნახევარში სახელმწიფო ბიუჯეტის შემოსულობები 16.7%-ით, 2.2 მლრდ ლარით გაიზარდა. 2.2 მლრდ ლარიდან 682 მლნ ლარი გადასახადების ზრდაზე მოდის, დანარჩენი კი ვალის აღებაზე.
ბიუჯეტის გადასახდელები[2]
2026 წელს სახელმწიფო ბიუჯეტის გადასახდელების 6 თვის გეგმა 92%-ით შესრულდა და გეგმაზე 1.2 მლრდ ლარით ნაკლები, 14.1 მლრდ ლარი დაიხარჯა. გადასახდელების ყველაზე მსხვილი მუხლის – ხარჯების 6 თვის გეგმა 93%-ით შესრულდა და 10.7 მლრდ ლარი შეადგინა.
ხარჯებიდან ყველაზე დაბალი მაჩვენებლით – 53.9%-ით ადგილობრივ თვითმმართველობებზე გასაცემი გრანტების გეგმა შესრულდა. ყველაზე მაღალი შესრულების მაჩვენებელი (99.2%) სოციალურ უზრუნველყოფაში დაფიქსირდა. სოციალური უზრუნველყოფის ხარჯები ჯანდაცვის ხარჯებსაც მოიცავს, რომლის პროგრამებიც მაღალი მაჩვენებლით შესრულდა, მაგალითად, საყოველთაო ჯანდაცვის პროგრამა 100%-ით შესრულდა, საზოგადოებრივი ჯანმრთელობის დაცვის პროგრამა კი – 105%-ით.
2026 წლის პირველ 6 თვეში ადმინისტრაციულმა ხარჯებმა, რომელიც შრომის ანაზღაურებას და საქონლის და მომსახურების შესყიდვას მოიცავს, 2.7 მლრდ ლარი შეადგინა, რაც დაგეგმილზე 9%-ით ნაკლებია. შრომის ანაზღაურებაზე[3] 1.6 მლრდ ლარი დაიხარჯა (გეგმის 95.2%), ხოლო საქონლის და მომსახურების შესყიდვაზე 1.1 მლრდ ლარი (გეგმის 85.9%). 2025 წლის პირველ ნახევართან შედარებით, შრომის ანაზღაურების ხარჯი 13%-ით არის გაზრდილი, ხოლო საქონლის და მომსახურების – 1.6%-ით. შრომის ანაზღაურების ხარჯის ზრდა სახელმწიფო სექტორში ხელფასების ზრდამ განაპირობა.
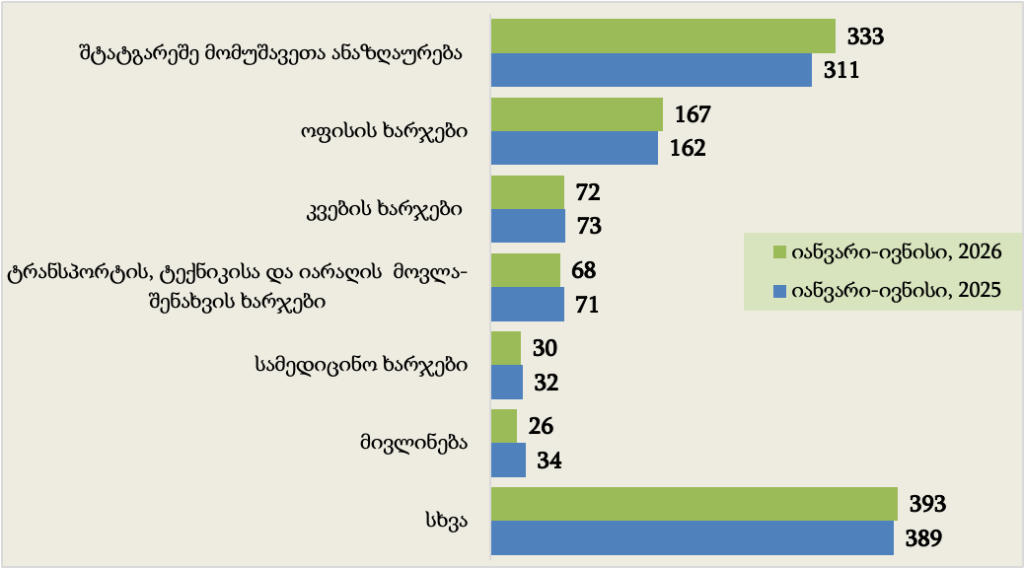
საინტერესოა საქონლისა და მომსახურების შესაძენად გაწეული ხარჯების ჩაშლილად ნახვა. აღნიშნული ხარჯების ზრდა შტატგარეშე მომუშავეთა ანაზღაურებაზე გაწეულმა ხარჯმა განაპირობა. 2026 წლის პირველ ნახევარში შტატგარეშეების შრომის ანაზღაურებაზე 333 მლნ ლარი დაიხარჯა, რაც 2025 წლის ანალოგიური პერიოდის მაჩვენებელზე 23 მლნ ლარით მეტია. 5 წლის წინანდელ მაჩვენებელთან შედარებით კი 2-ჯერ არის გაზრდილი. შტატგარეშეებზე გაზრდილი ხარჯების პრობლემურობაზე ფლანგვის დეტექტორი უკვე წერდა.
საქონელსა და მომსახურებაში შემავალი სხვა ხარჯები ან შემცირდა, ან უმნიშვნელოდ გაიზარდა.
გრაფიკი 1. საქონლის და მომსახურების ხარჯები ჩაშლილად, მლნ ლარი
მონაცემთა წყარო: ფინანსთა სამინისტრო
გადასახდელების კიდევ ერთი მნიშვნელოვანი კომპონენტის, არაფინანსური აქტივების ზრდის, იგივე კაპიტალური ხარჯების 6 თვის გეგმა 72%-ით შესრულდა და მასზე 1.6 მლრდ ლარამდე დაიხარჯა. 2025 წლის 6 თვის კაპიტალურ ხარჯებთან შედარებით, 2026 წელს 47%-ით ნაკლები დაიხარჯა.
ფინანსური აქტივების ზრდის 6 თვის გეგმა კი 69%-ით შესრულდა. კერძოდ, მთავრობამ 160 მლნ ლარის სესხი გასცა, ნაცვლად დაგეგმილი 229 მლნ ლარისა.
გადასახდელების ბოლო მუხლი მთავრობის ვალის ძირის დაფარვაა. 6 თვეში 2 მლრდ ლარის ვალი დაიფარა, რაც გეგმის 96%-ია. აქედან, 22 მლნ ლარის საშინაო ვალი დაიფარა, ხოლო 2 მლრდ ლარის – საგარეო ვალი. 2 მლრდ ლარის დაფარული ვალიდან 1.4 მლრდ ლარამდე ევრობონდების რეფინანსირებაა.
გრაფიკი 2. სახელმწიფო ბიუჯეტის 6 თვის გადასახდელები ჩაშლილად, მლნ ლარებში
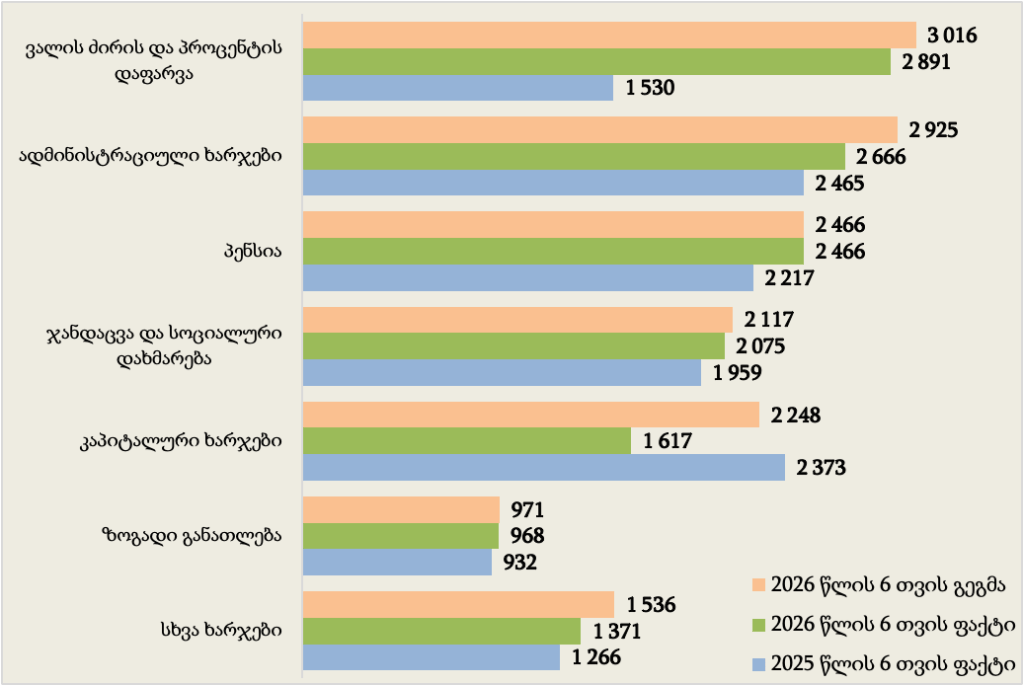
მონაცემთა წყარო: ფინანსთა სამინისტრო
2025 წლის პირველ ნახევართან შედარებით, 2026 წლის პირველ ნახევარში სახელმწიფო ბიუჯეტის გადასახდელები 10%-ით, 1.3 მლრდ ლარით გაიზარდა.
შესრულების ყველაზე დაბალი მაჩვენებლის მქონე უწყებები და პროგრამები
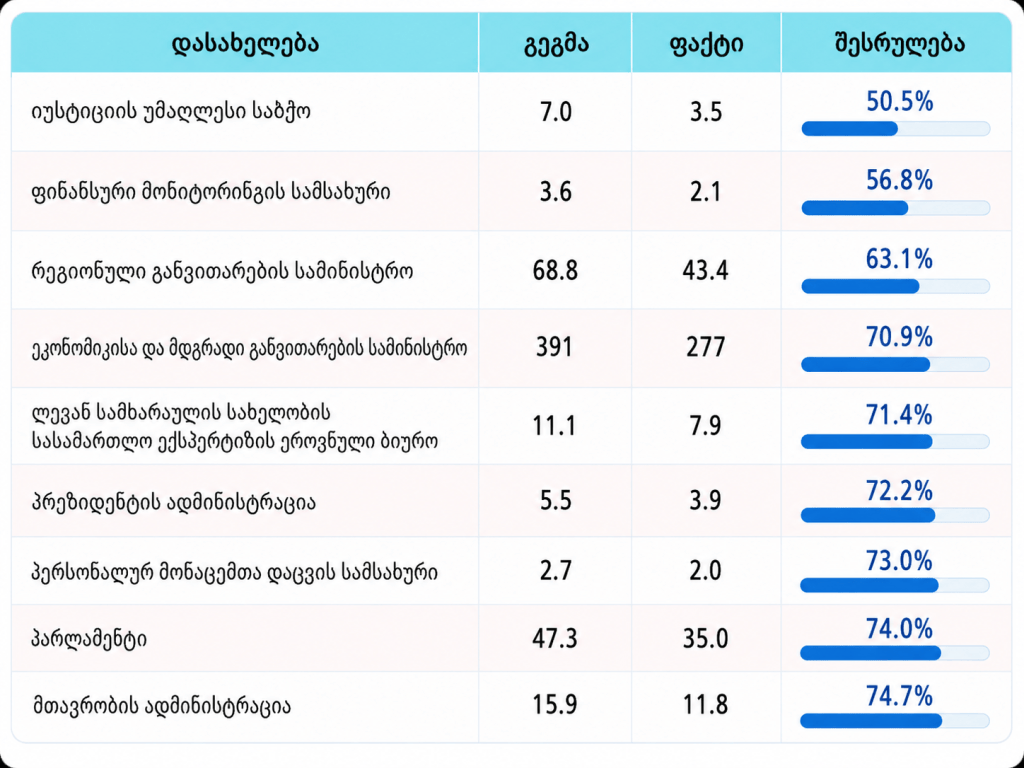
მიმდინარე წლის პირველ 6 თვეში ცხრა სახელმწიფო უწყებამ გეგმასთან შედარებით 75%-ზე ნაკლები თანხა აითვისა. მათ შორის, გეგმასთან შედარებით ყველაზე ნაკლები, გეგმის 50.5%, იუსტიციის უმაღლესმა საბჭომ დახარჯა. შემდეგ მოდის ფინანსური მონიტორინგის სამსახური – გეგმის 56.8%-იანი შესრულებით და რეგიონული განვითარების სამინისტრო – გეგმის 63.1%-იანი შესრულებით.
თანხის მეხედვით ყველაზე მეტი ეკონომიკისა და მდგრადი განვითარების სამინისტრომ ვერ აითვისა – 114 მლნ ლარი და 6 თვის გეგმა 70.9%-ით შეასრულა.
ცხრილი 2. უწყებები, რომელთა 6 თვის გეგმის შესრულების მაჩვენებელი 75%-ზე დაბალია, მლნ ლარი
მონაცემთა წყარო: ფინანსთა სამინისტრო
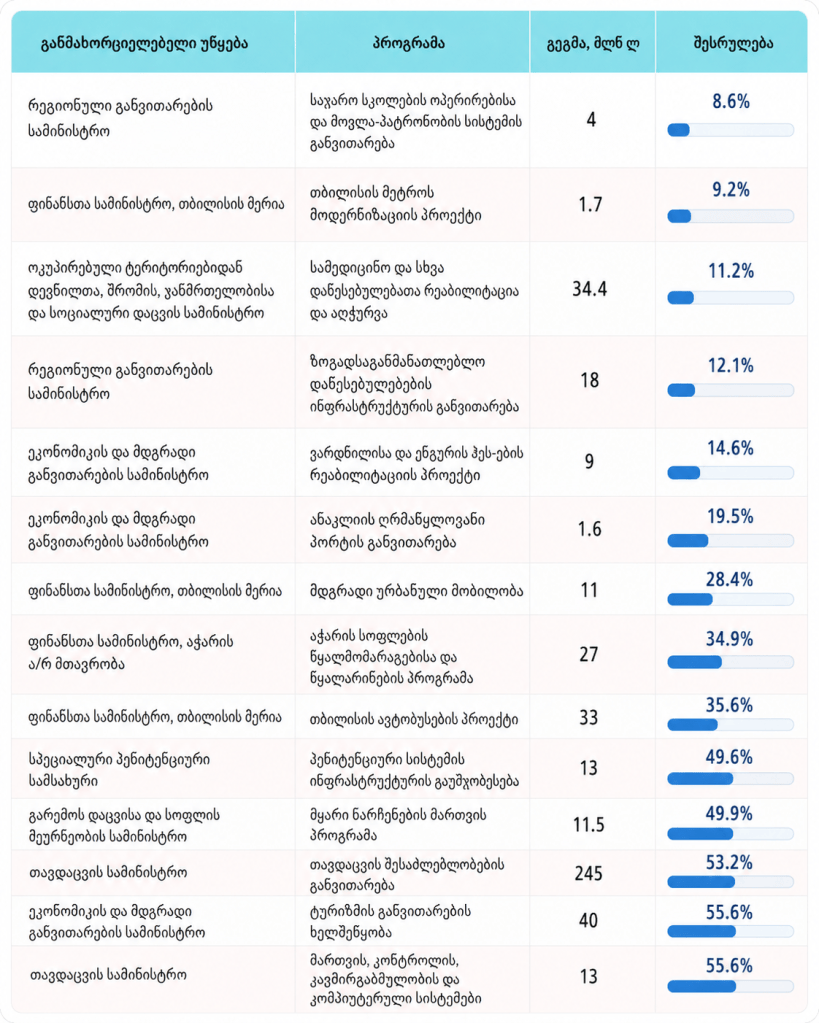
ცხრილი 3-ში მოცემულია ის პროგრამები, რომელთა 6 თვის გეგმა 60%-ზე ნაკლები მაჩვენებლით შესრულდა. აღნიშნულ 18 პროგრამაზე ჯამში გეგმასთან შედარებით 306 მლნ ლარით ნაკლები დაიხარჯა.
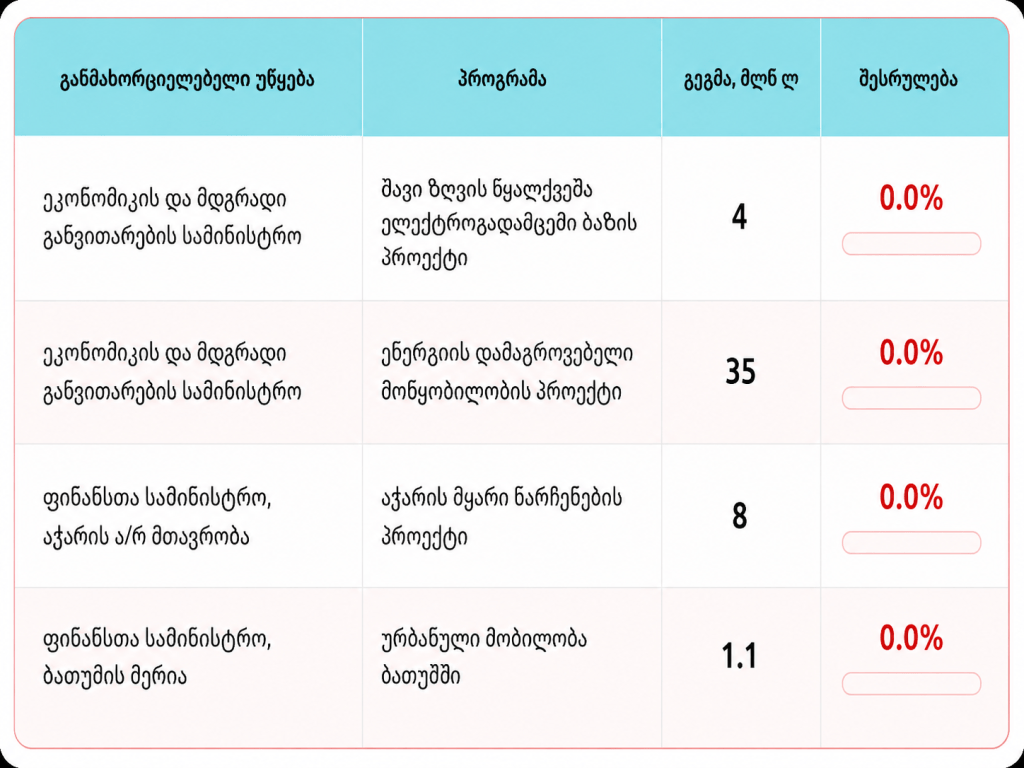
0%-ით შესრულდა ანუ თანხა საერთოდ არ დაიხარჯა 4 პროგრამაზე. აღსანიშნავია, რომ ამ პროგრამებზე თანხა არც 6 აგვისტოს მდგომარეობით არის დახარჯული. ამათგან ყველაზე მაღალბიუჯეტიანი (35 მლნ ლარი) ენერგიის დამაგროვებელი მოწყობილობის პროექტია, რომელიც ეკონომიკისა სამინისტროს ეკუთვნის და აზიის განვითარების ბანკი (ADB) აფინანსებს.
შემდეგ მოდის აჭარის მყარი ნარჩენების პროექტი (8 მლნ ლარი), რომელიც ევროპის რეკონსტრუქციისა და განვითარების ბანკის (EBRD) დაფინანსებით ხორციელდება.
ასევე, თანხა არ დახარჯულა შავი ზღვის წყალქვეშა ელექტროგადამცემი ხაზის პროექტზე და ბათუმში ურბანული მობილობის პროექტზე. შავი ზღვის წყალქვეშა ელექტროგადამცემი ხაზის მშენებლობა ქვეყნისთვის სტრეტეგიული პროექტია, რომელსაც მსოფლიო ბანკი აფინანსებს და ჯამში 155 მლნ ლარია გამოყოფილი.
კიდევ ერთ სტრატეგიულ პროექტზე – ანაკლიის ღრმაწყლოვანი პორტის განვითარებაზე იანვარ-ივნისში გამოყოფილი იყო 1.6 მლნ ლარი და მხოლოდ 313 ათასი ლარი დაიხარჯა. აღნიშნული პროექტის წლიური ბიუჯეტი 53 მლნ ლარია და 6 აგვისტოს მდგომარეობით 1 მლნ ლარია დახარჯული.
შედარებით მსხვილი პროგრამებიდან, რომელთა 6 თვის გეგმაც 60%-ზე დაბალი მაჩვენებლით შესრულდა, აღსანიშნავია თავდაცვის სამინისტროს თავდაცვის შესაძლებლობების განვითარების პროგრამა, რომელზეც 6 თვეში 245 მლნ ლარი იყო გამოყოფილი და 131 მლნ დაიხარჯა. 34.4 მლნ ლარი იყო გამოყოფილი სამედიცინო დაწესებულებათა რეაბილიტაციაზე და აღჭურვაზე, რომლის გეგმა 11.2%-ით შესრულდა, დაიხარჯა 4 მლნ ლარამდე. აჭარის სოფლების წყალმომარაგებისა და წყალარინების პროგრამაზე, რომელსაც ევროკავშირი და გერმანიის მთავრობა აფინანსებს, 27 მლნ ლარი იყო გამოყოფილი და 9.4 მლნ ლარი დაიხარჯა. ზოგადსაგანმანათლებლო დაწესებულებების ინფრასტრუქტურის განვითარებაზე 18 მლნ ლარი იყო გამოყოფილი და 2.2 მლნ დაიხარჯა.
ცხრილი 3. პროგრამები, რომელთა 6 თვის გეგმის შესრულების მაჩვენებელი 60%-ზე დაბალია
0%-ით შესრულება
დანარჩენი პროგრამები
მონაცემთა წყარო: ფინანსთა სამინისტრო
[1] შემოსულობები მოიცავს ნებისმიერი წარმომავლობის თანხას, რაც კი ბიუჯეტში შედის, ხოლო შემოსავლები მხოლოდ გადასახადებიდან, გრანტებიდან და სხვა კონკრეტული წყაროებიდან მიღებულ თანხებს მოიცავს.
[2] გადასახდელები მოიცავს ნებისმიერი თანხას, რაც კი ბიუჯეტიდან გადის, როცა ხარჯები მხოლოდ კონკრეტული მიზნებით დახარჯულ თანხებს მოიცავს, მაგალითად ადმინისტრაციულს, სოციალურს, განათლების და ა.შ.
[3] არ მოიცავს შტატგარეშე მომუშავეთა ანაზღაურებას